Xử lý tiền còn lại sau phiên: nên làm gì với ngân sách vn88 chưa dùng?
Tách số dư chưa dùng khỏi khoản đã cam kết
Trước khi quyết định, hãy ghi riêng ba con số: ngân sách dự kiến cho phiên, khoản đã ghi nhận và số dư chưa dùng. Cách tính rất đơn giản: số dư = ngân sách dự kiến − số tiền đã ghi. Đây chỉ là mô hình theo dõi cá nhân, không phải cam kết về giao dịch, hoàn tiền hay tính năng nào của vn88.
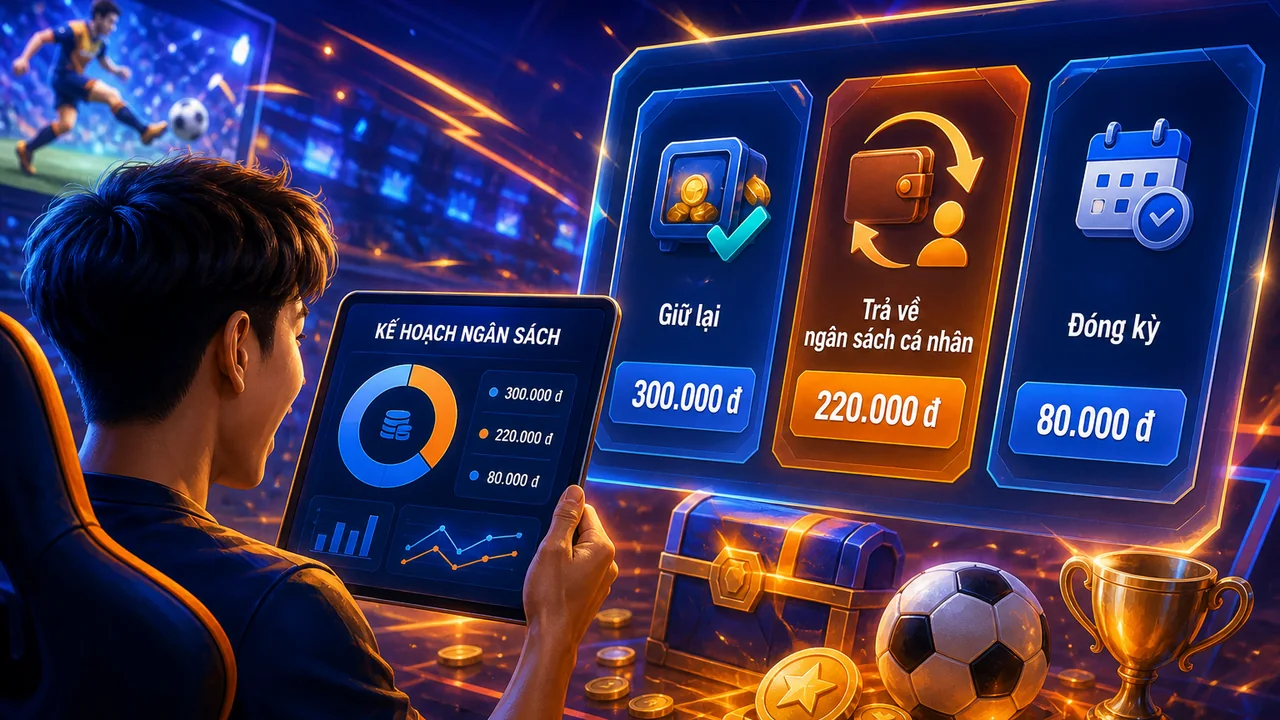
Ví dụ giả định: bạn đặt giới hạn 300.000 đồng cho một phiên và đã ghi 220.000 đồng. Phần còn lại là 80.000 đồng. Khoản 80.000 đồng không tự động trở thành ngân sách phải dùng tiếp, cũng không phải dấu hiệu cho thấy kết quả kế tiếp sẽ thuận lợi. Việc tách riêng giúp bạn nhìn vào kế hoạch thay vì bị cuốn theo cảm giác còn tiền.
Bảng so sánh ba cách xử lý
Có thể xem ba phương án như ba trạng thái kế toán cá nhân: giữ lại cho kỳ sau, trả về ngân sách sinh hoạt hoặc đóng kỳ và không chuyển tiếp. Phương án thứ hai chỉ là cách ghi nhận giả định trong sổ cá nhân; không nên hiểu đây là quy trình hoàn nhập chắc chắn của vn88.
| Phương án | Khi phù hợp | Tác động đến kế hoạch | Điểm cần kiểm tra | |---|---|---|---| | Giữ lại | Lịch và giới hạn cá nhân vẫn còn phù hợp | Cần ghi rõ số dư thuộc kỳ nào | Không nâng trần chỉ vì còn tiền | | Trả về ngân sách cá nhân | Muốn khép phiên và ưu tiên chi tiêu khác | Ngân sách phiên trở về mức đã định | Ghi nhận bằng sổ riêng, không mặc định có giao dịch hoàn trả | | Đóng kỳ | Hết thời gian hoặc mục tiêu đã hoàn tất | Tạo điểm dừng rõ ràng | Không chuyển số dư sang phiên mới | Bảng này không xếp hạng phương án nào là tốt nhất. Mục tiêu là bảo vệ giới hạn đã đặt và làm cho lý do lựa chọn có thể kiểm tra lại sau.
Case study: còn tiền nhưng ngày đã hết thời gian
Giả sử Lan đặt phiên xem tin thể thao và theo dõi giải trí trong khoảng 60 phút, với ngân sách dự kiến 300.000 đồng. Sau 45 phút, Lan đã ghi 220.000 đồng, còn 80.000 đồng, nhưng lịch cá nhân đã kín và phiên trong ngày coi như kết thúc. Lan không chuyển phần dư sang một phiên dài hơn, không tăng ngân sách và không dùng toàn bộ 80.000 đồng chỉ vì khoản đó chưa được sử dụng.
Lan chọn đóng kỳ, ghi lại ba dòng: ngân sách ban đầu 300.000 đồng, khoản đã ghi 220.000 đồng, số dư giả định 80.000 đồng. Lý do là hết thời gian và không muốn mở rộng kế hoạch. Nếu ưu tiên của Lan là đưa tiền về chi tiêu gia đình, Lan có thể ghi phương án trả về ngân sách cá nhân trong sổ riêng. Đây là ví dụ minh họa, không phải thông tin về thanh toán hay hoàn tiền của vn88.
Cây quyết định cho lịch và mức trần
Hãy đi theo cây quyết định ngắn sau: 1. Phiên đã kết thúc theo thời gian đã đặt chưa? Nếu chưa, vẫn dừng khi chạm giới hạn thời gian; nếu rồi, không mở rộng chỉ vì còn số dư. 2. Mức trần tiền và thời gian còn phù hợp với kế hoạch hôm nay không? Nếu không, chọn đóng kỳ. 3. Bạn có muốn giữ số dư cho một kỳ được ghi rõ trong kế hoạch cá nhân không? Nếu không, đánh dấu trả về ngân sách cá nhân theo cách ghi chép riêng. 4. Nếu chọn giữ lại, số dư phải được ghi kèm ngày, giới hạn và điều kiện dừng; tuyệt đối không biến nó thành lý do nâng ngân sách.
Cây quyết định này đặt lịch và mức trần lên trước cảm giác muốn tiếp tục. Số dư chỉ là con số còn lại của phép tính, không phải dự báo kết quả và cũng không tạo ra nghĩa vụ phải dùng trong phiên tiếp theo.
Mẫu ghi nhận số dư và lý do không chuyển tiếp
Bạn có thể dùng mẫu bốn dòng: Ngày và tên kỳ; ngân sách dự kiến; khoản đã ghi; số dư và lý do dừng. Chẳng hạn: “Kỳ tối thứ bảy — 300.000 đồng — đã ghi 220.000 đồng — còn 80.000 đồng — đóng vì hết thời gian”. Mẫu ngắn này giúp kiểm tra thủ công phép trừ và giảm việc quyết định theo cảm xúc.
Nếu chọn giữ lại, thêm thời điểm xem xét và mức trần mới, nhưng không mặc định tăng ngân sách. Nếu chọn trả về ngân sách cá nhân, ghi rõ đó là điều chỉnh trong sổ riêng. Nếu chọn đóng kỳ, không chuyển số dư sang kế hoạch mới. Ba cách đều bắt đầu bằng việc chấp nhận rằng một phiên có thể kết thúc dù ngân sách chưa dùng hết.
Kết luận: ưu tiên kế hoạch thay vì số dư
Với câu hỏi “nên làm gì với ngân sách vn88 còn dư sau phiên”, câu trả lời thực tế phụ thuộc vào lịch, mức trần và mục tiêu cá nhân. Giữ lại phù hợp khi bạn có kế hoạch rõ; trả về ngân sách cá nhân phù hợp khi muốn ưu tiên khoản chi khác; đóng kỳ phù hợp khi thời gian hoặc điều kiện không còn phù hợp.
Điểm quan trọng là không xem việc tiếp tục như mặc định. Hãy kiểm tra ngân sách dự kiến trừ khoản đã ghi, ghi lại lý do dừng và tôn trọng giới hạn ban đầu. Một bảng theo dõi đơn giản thường hữu ích hơn việc cố tìm cách sử dụng hết số dư giả định.